Direito Tributário Federal e Municipal
Análise jurídica tributária para pessoas físicas, profissionais e empresas em questões relacionadas à renda, atividade econômica, obrigações fiscais e relações com os fiscos federal e municipal.
Questões tributárias podem surgir antes da realização de uma operação, durante o desenvolvimento de uma atividade econômica ou após um lançamento ou cobrança fiscal.
A atuação jurídica permite examinar a legislação aplicável, identificar riscos, avaliar alternativas juridicamente possíveis e estruturar a relação do contribuinte com a Administração Tributária.
Principais frentes de atuação
A atuação abrange questões tributárias federais e municipais relacionadas à renda, à atividade econômica e às relações do contribuinte com os fiscos competentes.
Imposto de Renda da Pessoa Física
Análise da tributação sobre a renda, ganho de capital, rendimentos e obrigações declaratórias da pessoa física.
Imposto de Renda e tributação de profissionais e prestadores de serviços
Avaliação da forma de exercício da atividade profissional e dos efeitos tributários sobre a renda percebida.
Tributação de empresas e atividades econômicas
Exame de incidências tributárias sobre operações, contratos e atividades econômicas desenvolvidas pela empresa.
Planejamento e organização tributária
Análise jurídica da legislação aplicável, da estrutura adotada e das alternativas juridicamente admissíveis para organização da atividade, considerando riscos, obrigações e consequências tributárias.
Reforma Tributária e impactos sobre atividades e negócios
Acompanhamento das mudanças introduzidas pela Reforma Tributária e de seus efeitos sobre empresas, profissionais e atividades econômicas.
Tributos municipais
Análise de tributos de competência municipal e das relações do contribuinte com a Administração Tributária local.
Obrigações fiscais e regularidade tributária
Verificação de obrigações acessórias, declaratórias e da regularidade fiscal nas relações com os fiscos competentes.
Processos administrativos tributários
Atuação em instâncias administrativas para análise de lançamentos, autuações e divergências tributárias.
Cobranças e controvérsias tributárias
Exame de cobranças, notificações e controvérsias tributárias já estabelecidas, em esfera administrativa ou judicial.
Análise preventiva de operações
Avaliação prévia de operações, contratos e reorganizações quanto às consequências tributárias juridicamente possíveis.
Tributação não deve ser analisada apenas depois do problema
A análise tributária pode ocorrer preventivamente, antes de decisões econômicas ou patrimoniais, inclusive para avaliação de cenários juridicamente possíveis.
Planejamento tributário significa organização lícita e análise jurídica da legislação aplicável, não promessa de redução de tributos.
Pessoa física, profissional ou empresa
A tributação varia conforme o contribuinte, a atividade e a estrutura adotada. A análise do caso concreto define os caminhos juridicamente aplicáveis.
Pessoa Física
Renda, ganho de capital, rendimentos, questões patrimoniais e obrigações fiscais.
Profissionais autônomos e prestadores de serviços
Forma de exercício da atividade, tributação da renda, pessoa física ou estrutura empresarial, obrigações fiscais e previdenciárias.
Empresas
Operações, contratos, estrutura jurídica, incidências tributárias, reorganizações e efeitos da Reforma Tributária.
Reforma Tributária
A Reforma Tributária introduz mudanças relevantes na tributação de empresas, profissionais, prestação de serviços e atividades econômicas.
A implementação dos novos tributos — IBS (Imposto sobre Bens e Serviços) e CBS (Contribuição sobre Bens e Serviços) — demanda avaliação conforme a evolução legislativa e regulamentar.
Durante o período de transição, a análise deve considerar a convivência entre o sistema atual e o novo modelo, conforme o cronograma constitucional, a legislação complementar e a regulamentação vigentes em cada momento.
Conteúdo sujeito a atualização conforme a evolução legislativa e regulamentar.
Quando a questão tributária envolve imóveis
Operações envolvendo aquisição, construção, exploração econômica, transmissão, reorganização ou sucessão de imóveis possuem particularidades próprias e são tratadas na área de Direito Tributário Imobiliário.
Conheça o Direito Tributário Imobiliário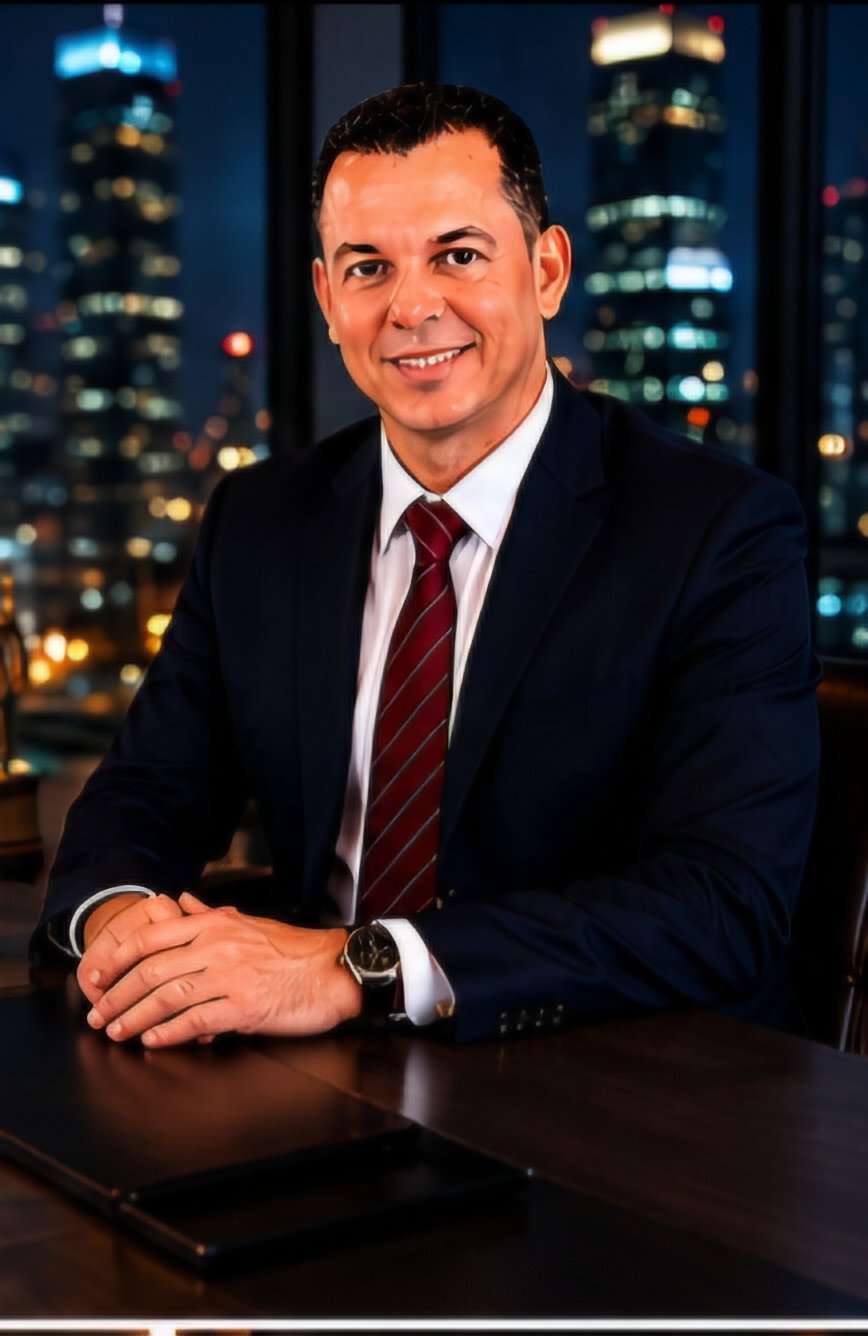
Gelson Mário Braga Filho
Gelson Braga é advogado, Mestre em Direito pela PUC Minas e Especialista em Direito Tributário pela PUC Minas, além de possuir pós-graduação em Direito Público pela Faculdade Milton Campos.
Perguntas frequentes
Principais dúvidas sobre Direito Tributário Federal e Municipal.
Questões tributárias exigem análise do caso concreto
A incidência tributária depende da atividade, da operação realizada, da estrutura adotada, da legislação vigente e das circunstâncias específicas de cada contribuinte.
Conteúdo de caráter exclusivamente informativo. Não substitui análise jurídica individualizada.